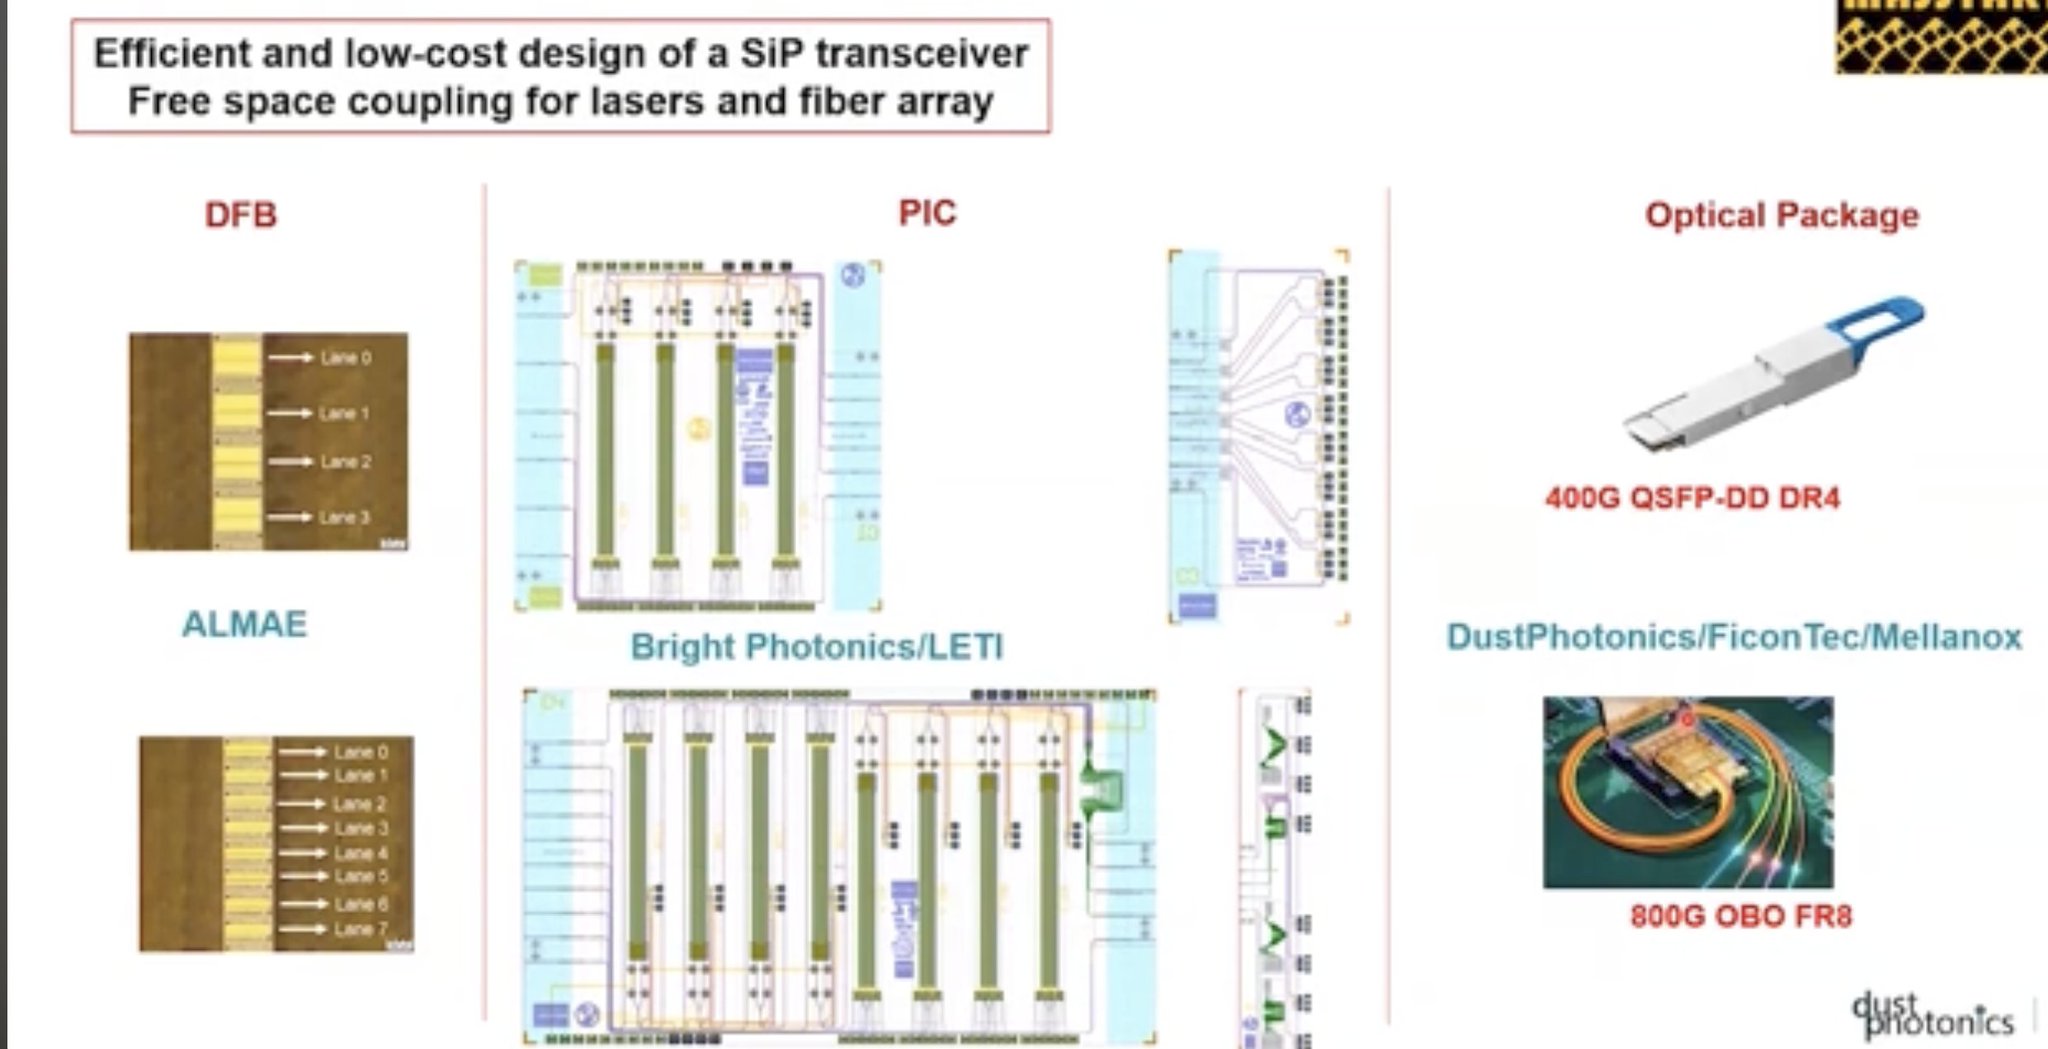
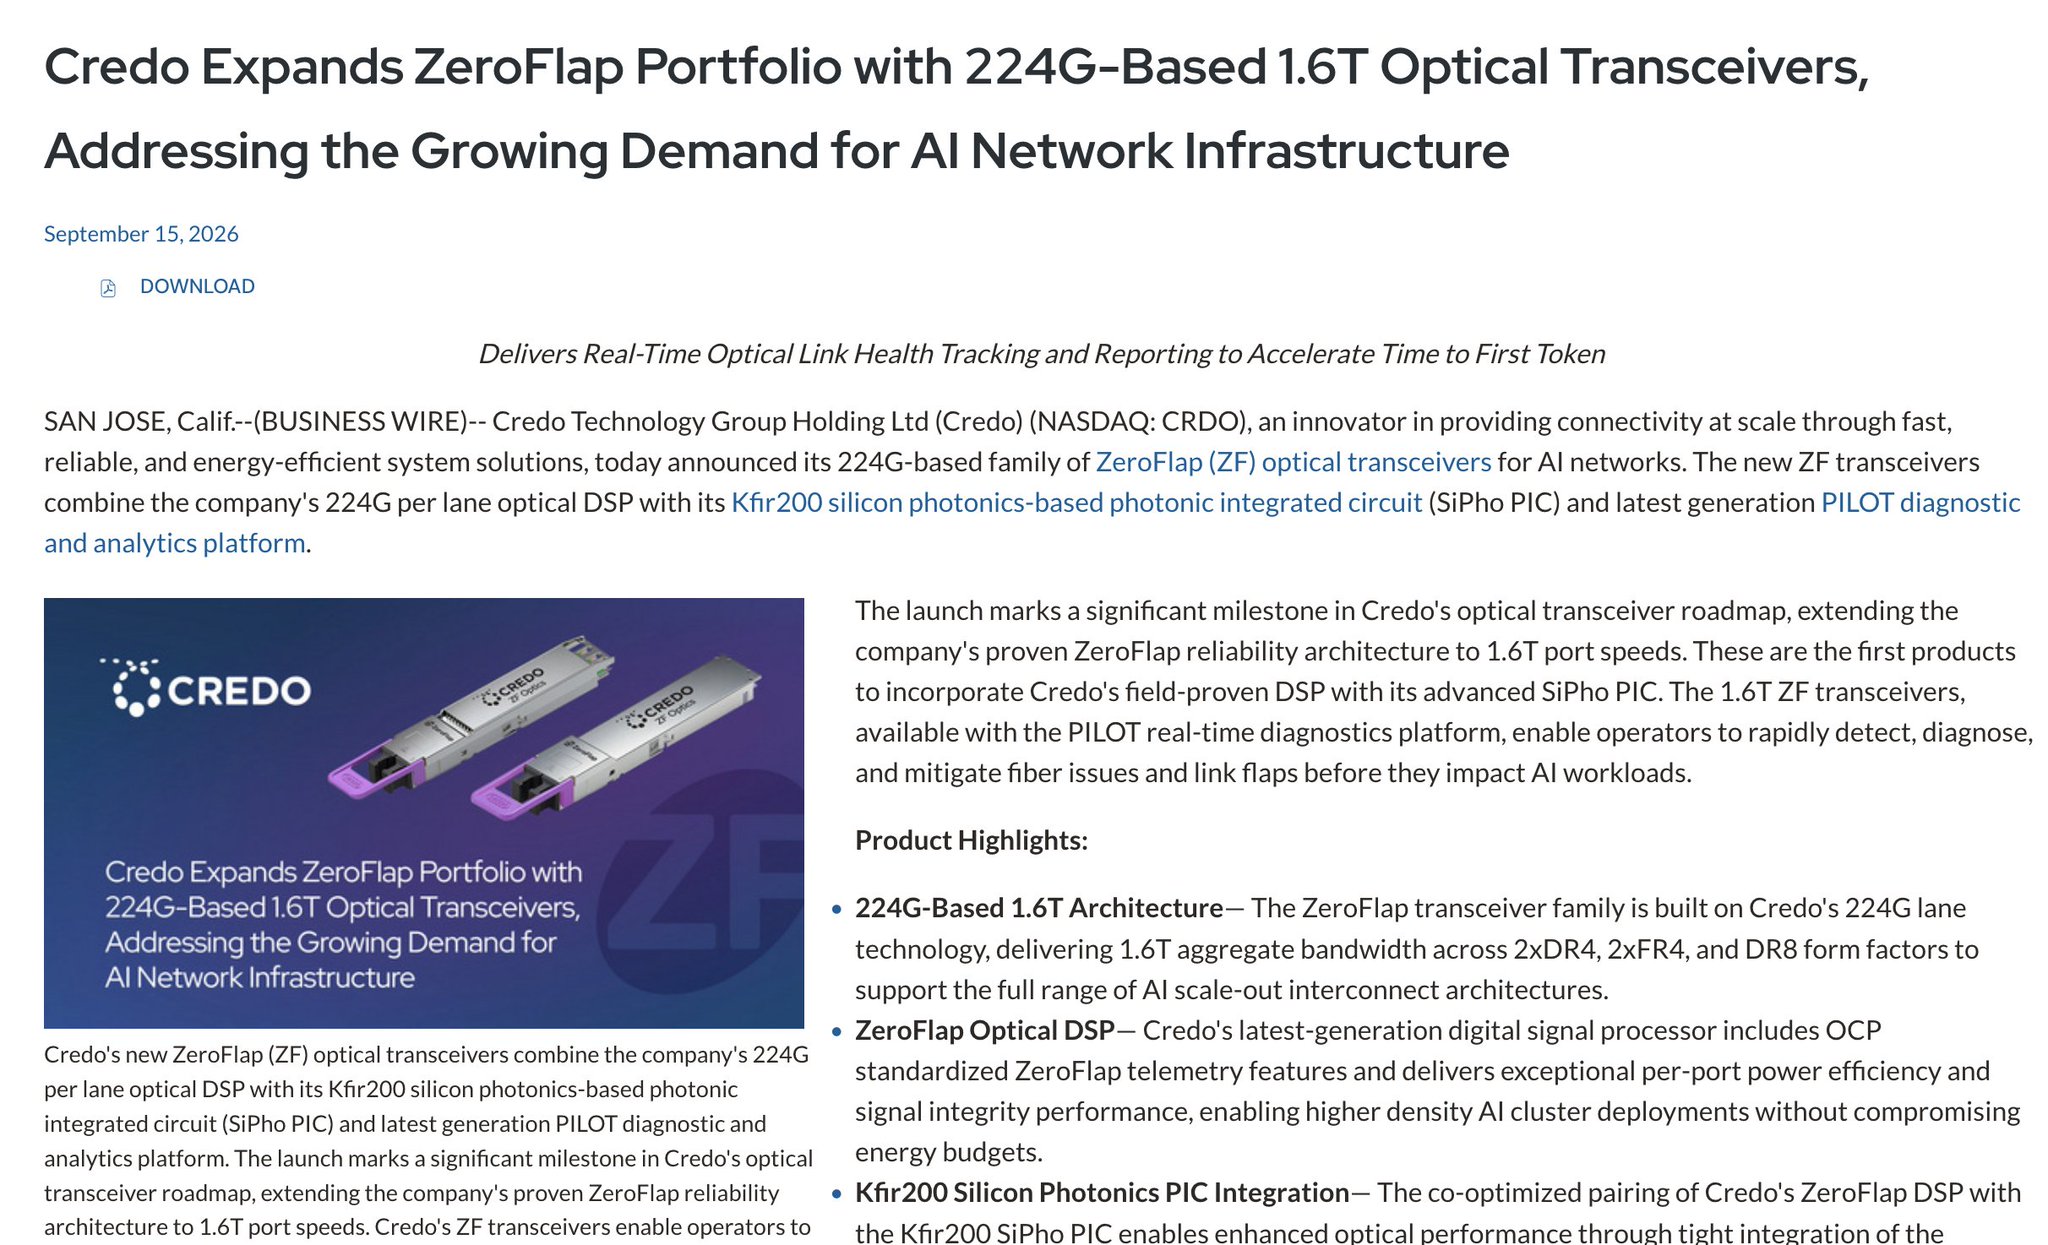
的收购,并尝试映射其供应商(这些不是当前供应商,仅是约 2022 年他们联盟研发时的历史供应商):
- Almae Technologies
- Adtran
- CEA-Leti
- Bright Photonics
- TEEM Photonics
- ficonTEC
- Mellanox(已被 $NVDA 收购)
- Fraunhofer IZM
- AUTH
- Tektronix
大多为私营公司,ficonTEC / Mellanox 被众多企业使用。对投资私营公司的朋友来说,这些名称可能值得关注。
但从 Credo 现有关系来看,$TSEM 用于 PIC、$TSM 用于 DSP、$FN 作为 OSAT(根据高管评论)似乎难以回避(虽未确认)。
值得注意的是,他们的新 1.6T 收发产品使用了 2 个外部连续波激光器,这表明 Credo 正在从商用 CW 激光器供应商采购。
例如规格明确写明(外部连续波激光源)。
这让我更想了解 $CRDO 正在向哪些供应商采购,因为 $SIVE 最近提到 6 项可插拔合作。
($CRDO / $COHR 是美国的潜在变量,中国的可插拔玩家可能最多,因为他们正在设立中国办公室并从 CIOE 2026 渠道检查开始与其合作开发)。
我想知道他们是否已经锁定产能,去年早些时候的 BOA 大会上,他们提到为旧产品提前锁定激光产能。
但目前还没有关于这条 1.6T 产线的消息,后续活动中需要关注他们的配额分配。几天前的 Goldman Sachs 大会也未提及。
无论如何,这对商用 CW 激光器供应商来说是个积极信号(虽然 1.6T 降低了单个模块所需的激光数量,但整体产量提升,带来更大的总体需求)。
而且连续波激光器一直供不应求,之前的商用供应商如 $COHR 已转向内部使用并转向公开市场买家,这限制了供应商名单。
至于 Credo 本身,它拥有自研的 DSP、硅光 PIC 以及集成 IP,提升了利润率。这对公司非常有利(但我未持续跟进,暂无方向性观点)。
最终,我仍然看好
Comments
Unlock